
Cước biển và landed cost thép nhập khẩu được tính thế nào?
Cách tính landed cost thép nhập khẩu từ giá mua, cước biển, bảo hiểm, thuế/phí, cảng, vận chuyển nội địa và tỷ giá; phân biệt với trị giá hải quan.
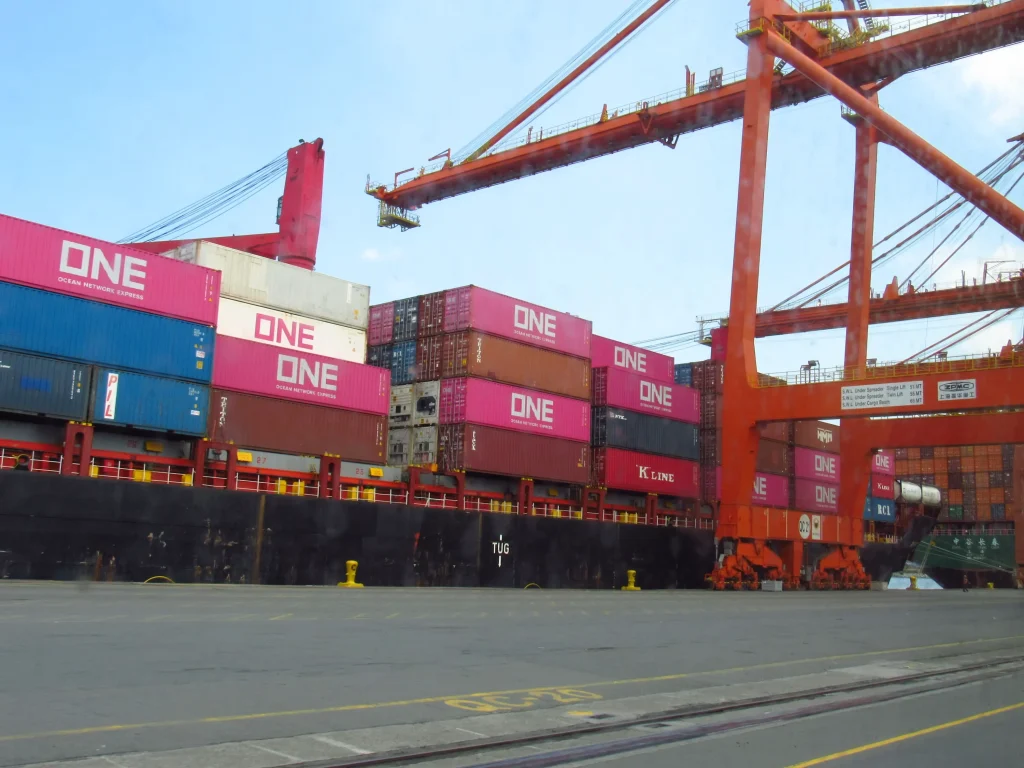
Landed cost là tổng chi phí để đưa một lô thép nhập khẩu tới điểm mà doanh nghiệp thực sự có thể nhận, bán hoặc sử dụng hàng. Nhưng muốn tính đúng, trước hết phải biết giá đầu vào đang là EXW, FOB, CFR hay CIF; nếu không, rất dễ cộng trùng freight hoặc insurance và làm sai toàn bộ phép so sánh.
Bài này dùng landed cost theo nghĩa quản trị mua hàng. Nó không đồng nhất với trị giá hải quan, số tiền mặt phải nộp tại thời điểm nhập khẩu hay giá vốn kinh tế cuối cùng sau khi xử lý VAT được khấu trừ. Để đặt landed cost trong chuỗi giá rộng hơn, xem 7 yếu tố ảnh hưởng giá thép tại Việt Nam.
Nguyên tắc đầu tiên: chuẩn hóa Incoterm trước khi cộng chi phí
ICC quy định FOB, CFR và CIF khác nhau về phần chi phí mà người bán phải ký hợp đồng và thanh toán. Vì vậy landed cost nên bắt đầu bằng:
Normalized landed cost = Incoterm-normalized goods cost + các chi phí người mua thực sự chịu nhưng chưa nằm trong giá đã báo.
| Điều kiện | Trong giá người bán đã bao gồm | Người mua thường còn phải tính thêm |
|---|---|---|
| FOB | Hàng đã giao lên tàu tại cảng xếp theo điều kiện hợp đồng | Main freight, insurance nếu mua, phí đến/qua cảng nhập, thuế, inland, finance |
| CFR | Cost + freight tới cảng đích được nêu | Insurance nếu người mua mua riêng, phí tại cảng nhập, thuế, inland, finance |
| CIF | Cost + freight + insurance theo nghĩa vụ CIF tới cảng đích | Phí tại cảng nhập, thuế, inland, finance và bảo hiểm bổ sung nếu mua thêm |
Nguồn: ICC Digital Library – Incoterms. Một điểm dễ nhầm là với CFR và CIF, người bán trả freight tới cảng đích nhưng rủi ro hàng hóa không chờ tới lúc tàu cập cảng mới chuyển; theo ICC, risk chuyển khi hàng đã được giao lên tàu theo quy tắc tương ứng.
Do đó, nếu báo giá đầu vào đã là CIF mà worksheet vẫn cộng thêm toàn bộ ocean freight và insurance một lần nữa, landed cost sẽ bị double-count.
Công thức landed cost nên viết theo cấu trúc nào?
Thay vì dùng một công thức cố định bất kể Incoterm, nên dùng cấu trúc:
Landed cost quản trị ≈ Giá hàng đã chuẩn hóa Incoterm + buyer-borne logistics + non-recoverable duties/taxes + port/customs + inland + financing + compulsory handling/storage.
Trong đó chỉ cộng một khoản nếu khoản đó chưa nằm trong giá đầu vào và thực sự do người mua chịu.
| Khoản mục | Ví dụ | Điểm cần kiểm tra |
|---|---|---|
| Giá hàng | FOB/CFR/CIF | Điều kiện giao, cảng/địa điểm được nêu |
| Main carriage | Ocean freight, breakbulk/bulk/container | Đã nằm trong CFR/CIF hay chưa |
| Insurance | Marine cargo insurance | Đã nằm trong CIF hay buyer mua thêm |
| Thuế nhập khẩu/PVTM | MFN/FTA, CBPG, chống lẩn tránh | HS, xuất xứ, producer/exporter, ngày hiệu lực |
| Phí cảng | THC, nâng hạ, chứng từ, storage | Phần nào đã nằm trong freight quote |
| Thông quan | Đại lý hải quan, kiểm tra chuyên ngành nếu có | Chi phí bắt buộc thực tế của lô hàng |
| Inland | Cảng → kho/công trình | Trọng lượng, phương tiện, cự ly |
| Tài chính | LC, bank fee, vốn lưu động | Lead time và thời điểm thanh toán |
Customs value, cash outlay và economic landed cost là ba lớp khác nhau
Đây là phần dễ bị trộn nhất khi làm worksheet nhập khẩu.
| Lớp | Dùng để làm gì | Không nên hiểu thành |
|---|---|---|
| Customs value | Cơ sở trị giá theo pháp luật hải quan để xác định nghĩa vụ liên quan | Tổng giá vốn tới kho |
| Cash landed outlay | Tổng tiền doanh nghiệp phải chi/ứng ra để đưa hàng về tới điểm nhận | Chi phí cuối cùng sau khấu trừ/hoàn thuế |
| Economic landed cost | Chi phí kinh tế thực sự giữ lại sau khi loại các khoản recoverable và phân bổ finance/logistics phù hợp | Trị giá khai báo hải quan |
Theo quy định hải quan hiện hành, trong đó Nghị định 08/2015/NĐ-CP đã được sửa đổi bởi Nghị định 167/2025/NĐ-CP, trị giá hải quan của hàng nhập khẩu là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên, được xác định theo trình tự các phương pháp luật định. Nguồn tham khảo: Cơ sở dữ liệu quốc gia về VBQPPL – Nghị định 167/2025/NĐ-CP.
Vì vậy landed-cost worksheet nội bộ không được dùng thay cho phương pháp xác định trị giá hải quan của cơ quan quản lý.
VAT nhập khẩu có phải landed cost vĩnh viễn không?
Không nên mặc định như vậy. Với cơ sở kinh doanh áp dụng phương pháp khấu trừ và đáp ứng điều kiện pháp luật, thuế GTGT đầu vào của hàng nhập khẩu có thể được khấu trừ trên cơ sở chứng từ nộp thuế và các điều kiện liên quan. Khi đó VAT vẫn là cash/working-capital outflow tại thời điểm nhập khẩu, nhưng không nhất thiết là economic cost giữ lại trong giá vốn.
Nếu VAT đầu vào không đủ điều kiện khấu trừ thì cách xử lý chi phí sẽ khác. Vì vậy worksheet nên có ít nhất hai dòng riêng:
- Recoverable input VAT: theo dõi cho cash flow/working capital.
- Non-recoverable tax/duty: đưa vào economic landed cost khi phù hợp.
Về căn cứ pháp lý, nên đối chiếu bản hợp nhất mới hơn là Văn bản hợp nhất 114/VBHN-VPQH ngày 20/5/2026 về Luật Thuế giá trị gia tăng, cùng Nghị định 181/2025/NĐ-CP đã được sửa đổi, bổ sung bởi Nghị định 359/2025/NĐ-CP và Nghị định 144/2026/NĐ-CP. Khi dùng cho hồ sơ thực tế, cần kiểm tra điều kiện khấu trừ và chứng từ tại đúng thời điểm phát sinh giao dịch.
FOB, CFR và CIF khác landed cost thế nào?
FOB/CFR/CIF là điều kiện thương mại xác định nghĩa vụ giao hàng, chi phí và rủi ro giữa seller và buyer; landed cost là phép tính quản trị của doanh nghiệp.
Ví dụ cùng một lô thép:
- 500 USD/t FOB: chưa thể so trực tiếp với giá nội địa nếu chưa cộng main freight và các khoản buyer chịu.
- 535 USD/t CFR: freight tới cảng đích đã nằm trong giá, không cộng lại một lần nữa.
- 538 USD/t CIF: freight và insurance theo điều kiện CIF đã nằm trong giá; landed-cost worksheet chỉ cộng các khoản còn lại do buyer chịu.
Điểm so sánh đúng không phải “quote nào thấp hơn”, mà là quote nào có normalized landed cost thấp hơn tại cùng điểm nhận và cùng cấu hình kỹ thuật.
Ví dụ worksheet landed cost từ giá FOB
Giả sử một lô thép có giá FOB 500 USD/tấn:
- Ocean freight: 35 USD/tấn.
- Insurance: 2 USD/tấn.
- Port/document charges phân bổ: 8 USD/tấn.
- Inland từ cảng về kho: 12 USD/tấn.
Trước thuế, PVTM, VAT và finance cost, cash landed outlay cơ bản là khoảng 557 USD/tấn. Nhưng nếu supplier đổi quote thành CIF 537 USD/tấn cho cùng lô hàng, doanh nghiệp không được lấy 537 rồi cộng lại 35 freight + 2 insurance. Phần cần cộng tiếp chỉ là các khoản chưa nằm trong CIF và thực tế do buyer chịu.
Thuế nhập khẩu, thuế GTGT và biện pháp phòng vệ thương mại phải xác định theo đúng HS, xuất xứ, producer/exporter và quy định đang có hiệu lực; không dùng một tỷ lệ cố định cho mọi loại thép.
Cước biển phải khóa đúng mode, lane, cargo size và đơn vị
“Ocean freight” không phải một benchmark duy nhất. Thép có thể đi bằng dry bulk, breakbulk, container hoặc các cấu hình chuyên chở khác. Mỗi mode có cách báo giá, surcharge và đơn vị benchmark khác nhau.
| Mode/benchmark | Đơn vị thường gặp | Điều cần khóa |
|---|---|---|
| Dry bulk / voyage | USD/tấn hoặc voyage rate | Route, laycan, cargo size, port terms |
| Breakbulk | USD/tấn hoặc revenue ton | Stowage, lifting, port handling, length/weight |
| Container | USD/container hoặc FEU/TEU | Lane, equipment, weight limit, THC/surcharge |
Baltic Exchange cho thấy riêng tuyến dry-bulk C5 West Australia–China cũng biến động mạnh trong tháng 9/2026; trong khi Freightos Baltic Index lại đo giá container 40-foot theo các trade lane khác. Hai chỉ số này không thể thay thế cho nhau trong worksheet thép nhập khẩu. Nguồn tham khảo: Baltic Exchange – dry bulk Week 38/2026 và Freightos Baltic Index – container pricing.
Tỷ giá có thể làm landed cost thay đổi dù giá FOB không đổi
Nếu supplier giữ nguyên giá USD nhưng USD/VND tăng, giá quy đổi sang VND tăng. Ngược lại, giá hàng hóa giảm bằng USD có thể bị bù một phần bởi tỷ giá bất lợi.
Quan trọng hơn, phải dùng currency of invoice và executable FX của đúng dòng tiền, không suy đồng tiền thanh toán từ xuất xứ hàng hóa. Xem chi tiết tại Tỷ giá USD/VND, CNY/VND ảnh hưởng giá thép ra sao?.
Biện pháp phòng vệ thương mại có thể làm landed cost nhảy bậc
Với HRC hoặc thép nằm trong diện chống bán phá giá/chống lẩn tránh, chi phí nhập khẩu không chỉ phụ thuộc giá hàng và freight. Cùng một mã hàng nhưng producer/exporter khác nhau có thể chịu mức thuế khác nhau; thời điểm quyết định có hiệu lực cũng quan trọng.
Vì vậy trước khi chốt lô HRC, cần đối chiếu HRC Trung Quốc và phòng vệ thương mại. Với thép hình H Trung Quốc, xem thêm mức thuế theo exporter và trạng thái rà soát.
Những chi phí hay bị bỏ sót
- Demurrage/detention hoặc storage do chậm giải phóng hàng.
- Phí nâng hạ, chứng từ và local charges chưa nằm trong freight quote.
- Chênh trọng lượng giữa chứng từ và thực nhận.
- LC, bank fee và cost of capital trong lead time.
- Kiểm định/chứng nhận theo yêu cầu hợp đồng hoặc dự án.
- Cắt, chia bó, đóng gói lại hoặc xử lý bề mặt sau khi về kho.
- Hao hụt và chất lượng không đạt nhưng khó thu hồi claim.
- Chi phí financing do VAT/thuế phải ứng trước dù một phần có thể recoverable.
Worksheet landed cost nên có những cột nào?
| Nhóm dữ liệu | Trường nên có |
|---|---|
| Goods | Supplier, grade, spec, quantity, invoice currency, Incoterm, named place/port |
| Freight | Mode, lane, freight unit, surcharge, insurance, transit time |
| Customs | HS, origin, customs value basis, import duty, FTA, PVTM |
| Tax/cash | Import VAT, recoverable/non-recoverable status, payment timing |
| Port/inland | THC/local charges, clearance, storage, truck/barge/rail to warehouse |
| Finance | LC/bank fee, FX rate, hedge rate, payment terms, cost of capital |
| Output | Cash landed outlay/t, economic landed cost/t, landed VND/kg or VND/t |
Việc tách cash landed outlay khỏi economic landed cost đặc biệt hữu ích khi có VAT đầu vào được khấu trừ hoặc các khoản ký quỹ/đặt cọc mang tính tạm thời.
Cách so hai báo giá nhập khẩu mà không lệch chuẩn
- Khóa cùng mác, tiêu chuẩn, độ dày/kích thước, dung sai và chứng từ.
- Chuẩn hóa Incoterm và named place/port trước khi cộng chi phí.
- Không cộng lại freight/insurance nếu đã nằm trong CFR/CIF tương ứng.
- Khóa đúng mode, lane, cargo size và unit freight.
- Dùng cùng currency/time point hoặc hedge rate khi quy đổi.
- Tách customs value khỏi landed-cost worksheet.
- Tách VAT recoverable khỏi non-recoverable duties/costs.
- Kiểm HS, origin, producer/exporter và PVTM đang có hiệu lực.
- Tính port/inland/finance trên mỗi tấn thực nhận.
- So economic landed cost tại cùng điểm nhận, không chỉ invoice price.
Nếu cần chuẩn hóa yêu cầu mua hàng, xem cách hỏi báo giá thép đúng.
Kinh nghiệm rút ra khi tính và so landed cost thép nhập khẩu
Một worksheet tốt không chỉ cộng đúng số học. Nó phải giúp người mua nhận ra khoản nào chắc chắn, khoản nào biến động và khoản nào chỉ là tiền ứng trước chứ không phải chi phí kinh tế cuối cùng. Từ các lỗi thường gặp khi so báo giá nhập khẩu có thể rút ra một số kinh nghiệm dùng lại cho nhiều lô hàng.
1. Chuẩn hóa điểm đích trước rồi mới hỏi “nguồn nào rẻ hơn”
FOB Thượng Hải, CFR Cái Mép và giá giao kho Bình Dương không nằm trên cùng một mặt bằng. Trước khi so, phải đưa tất cả phương án về cùng spec, cùng điểm nhận và cùng cách xử lý thuế/phí. Nếu không, chênh lệch tưởng là giá hàng thực chất có thể chỉ là chênh lệch logistics.
2. Nên tách base case, stress case và worst case
Freight, tỷ giá, storage và thời gian thông quan đều có thể thay đổi trong lúc hàng đang đi. Thay vì chỉ có một con số landed cost, nên có ít nhất ba kịch bản: cơ sở, bất lợi vừa phải và bất lợi mạnh. Cách này giúp biết biên an toàn của quyết định mua trước khi ký hợp đồng.
3. Thuế và PVTM phải có “version date”
Mỗi dòng thuế trong worksheet nên ghi kèm căn cứ, producer/exporter và ngày hiệu lực. Đây là cách tránh dùng mức thuế cũ cho lô hàng mở tờ khai sau khi chính sách đã thay đổi, đặc biệt với các sản phẩm thép đang có rà soát phòng vệ thương mại.
4. Chi phí nhỏ theo USD/t có thể thành số tiền lớn ở cấp lô hàng
Một chênh lệch vài USD/t ở storage, local charge hoặc inland có vẻ nhỏ, nhưng với lô hàng vài nghìn tấn có thể xóa hết lợi thế của giá FOB thấp hơn. Vì vậy khi so nguồn cung, nên nhìn cả USD/t và tổng tiền tuyệt đối của lô.
5. Lead time cũng là một loại chi phí
Nguồn có landed cost danh nghĩa thấp hơn nhưng transit dài, rủi ro trễ cao hoặc yêu cầu thanh toán sớm có thể làm tăng cost of capital và rủi ro thiếu hàng. Vì vậy quyết định mua tốt nên so cả landed cost, thời gian giao, độ tin cậy và mức tồn kho an toàn.
6. Giá nhập rẻ chưa chắc tạo biên bán tốt hơn
Nếu hàng về chậm, quy cách khó bán, tồn kho quay chậm hoặc thị trường nội địa giảm trong thời gian vận chuyển, nguồn có landed cost thấp nhất lúc ký hợp đồng chưa chắc tạo kết quả kinh tế tốt nhất. Landed cost nên được dùng cùng tốc độ bán và rủi ro thị trường, không dùng như chỉ tiêu duy nhất.
Landed cost khác giá bán trong nước
Landed cost là chi phí đưa hàng tới một điểm xác định. Giá bán còn có tồn kho, chi phí bán hàng, tín dụng thương mại, rủi ro chất lượng, margin và cạnh tranh. Vì vậy landed cost giảm không đồng nghĩa bảng giá bán lẻ giảm ngay.
Khi mua thực tế, hãy đối chiếu bảng giá thép hiện tại và yêu cầu báo giá theo đúng điểm giao.
Kết luận
Cước biển chỉ là một phần của landed cost. Sai phổ biến nhất là bắt đầu từ một quote FOB/CFR/CIF nhưng không chuẩn hóa những gì đã nằm trong giá, dẫn tới double-count freight hoặc insurance.
Cách tính tốt hơn là đi theo chuỗi: Incoterm-normalized goods cost → mode/lane freight → customs value & duty/PVTM → recoverable/non-recoverable tax → port/inland → financing → cash landed outlay → economic landed cost. Khi mọi báo giá được đưa về cùng điểm nhận, cùng spec và cùng treatment về thuế/cash flow, doanh nghiệp mới biết nguồn nhập nào thực sự rẻ hơn.
Kinh nghiệm quan trọng hơn là không dùng landed cost như một con số tĩnh. Với mỗi lô hàng nên gắn version date cho thuế/PVTM, chạy thêm kịch bản freight–FX–lead time và kiểm tra tổng rủi ro của lô, vì một nguồn rẻ hơn vài USD/t ở thời điểm báo giá có thể không còn rẻ khi hàng thực sự về kho.
Last verified: 6/10/2026.
Minh bạch nội dung
Tác giả & người kiểm duyệt
Bài viết được tách rõ vai trò chuyên môn và vai trò review để người đọc dễ kiểm chứng thông tin trước khi liên hệ báo giá.

Tác giả chuyên môn
Đoàn Trình Dục
Phụ trách nội dung kỹ thuật về thép và vật liệu xây dựng
Tác giả nội dung trên baogiathepxaydung.com, tham gia biên soạn các bài hướng dẫn về quy cách sản phẩm thép, nhận diện thương hiệu, kiểm tra tem nhãn, chứng từ và giao nhận vật tư. Nội dung kỹ thuật cần được đối chiếu với hồ sơ dự án, tiêu chuẩn áp dụng và dữ liệu của lô hàng thực tế trước khi sử dụng để nghiệm thu hoặc đặt mua.
Lưu ý minh bạch: Giá thép, tồn kho, quy cách và thời gian giao hàng có thể thay đổi theo thị trường. Người đọc nên liên hệ Đông Dương SG để xác nhận thông tin trước khi đặt hàng.
Bảng giá thép xây dựng Liên hệ xác nhận báo giá